Bẫy vay tiền trực tuyến và bài toán tiếp cận tín dụng an toàn cho người lao động
Chỉ vay từ vài triệu đồng qua ứng dụng trực tuyến, người vay phải hoàn trả số tiền lãi lớn chỉ sau 7 ngày. Không chỉ người vay, người thân, bạn bè cũng nằm trong danh sách bị gọi điện đe dọa, gây áp lực trả nợ.
Đe dọa tung hình ảnh lên mạng vì khoản nợ của người quen
Hơn một tháng trước, anh Trần Minh (tên nhân vật đã được thay đổi - PV) bất ngờ nhận tin nhắn từ số lạ, cung cấp thông tin cá nhân của một người quen và yêu cầu anh liên hệ để người này trả nợ. Nếu không, họ đe dọa đăng hình ảnh của anh cùng người vay lên mạng xã hội.
Dù không phản hồi và chặn các số điện thoại lạ, anh Minh vẫn liên tục bị quấy rối, có thời điểm gần như hằng ngày. Những người đòi nợ dùng lời lẽ thô tục, đe dọa, liên tục thay số điện thoại để nhắn tin, gửi hình ảnh người vay kèm thông tin khoản nợ.
"Tôi không vay tiền, không đứng ra bảo lãnh, cũng chỉ quen biết sơ qua với người bị đòi nợ nhưng vẫn bị lôi vào chuyện không liên quan đến mình. Điều này khiến tôi rất bực mình và bức xúc", anh Minh chia sẻ.
Không chỉ bị gọi điện quấy rối, anh Minh còn bị đe dọa đăng hình ảnh cá nhân lên mạng xã hội. “Công việc thường xuyên liên hệ với khách hàng qua điện thoại nên tôi rất phiền toái, lo ngại thông tin sai sự thật ảnh hưởng đến uy tín bản thân và gia đình”, anh nói.
Tìm gặp người quen để hỏi rõ, anh Minh được biết người này có con bị ốm, cần tiền chữa bệnh nên đã đăng ký vay 30 triệu đồng qua một ứng dụng cho vay nhanh trên mạng.
"Người ta cần vay 30 triệu đồng để chữa bệnh cho con, nhưng sau khi làm thủ tục thì chỉ có 2,4 triệu đồng được chuyển vào tài khoản. Mà 2,4 triệu đồng ấy, sau đúng một tuần phải trả 3 triệu đồng", anh Minh thuật lại.
Như vậy, chỉ trong 7 ngày, khoản vay 2,4 triệu đồng đã phát sinh thêm 600.000 đồng, tương đương 25% số tiền thực nhận. Khi nhận thấy chi phí vay quá cao, người này tìm cách vay mượn tiền từ người quen để thanh toán sớm, nhưng ứng dụng không chấp nhận, yêu cầu phải chờ đến hạn 7 ngày.
“Tưởng trả đủ 3 triệu đồng là xong, nhưng ứng dụng lại tự chuyển 2,4 triệu đồng vào tài khoản dù người vay không yêu cầu, rồi tiếp tục đòi 3 triệu đồng sau một tuần. Muốn chấm dứt khoản vay cũng không được”, anh Minh kể.
Theo anh Minh, khi đăng ký vay, người quen đã cung cấp cả tài khoản và mật khẩu iCloud theo hướng dẫn của ứng dụng. Anh nghi ngờ bên cho vay đã lợi dụng thông tin này để truy cập danh bạ, lấy số điện thoại người thân, bạn bè nhằm đe dọa, gây sức ép trả nợ.
Vay 1 triệu đồng qua ứng dụng, bị đòi 3 triệu đồng sau 10 ngày
Anh Nguyễn Dương (tên nhân vật đã được thay đổi - PV) kể, người thân cần tiền gấp nên tìm đến một trang Facebook quảng cáo cho vay nhanh, không cần thẩm định. Sau khi tải ứng dụng, cung cấp thông tin cá nhân và cho phép truy cập danh bạ, người này lập tức nhận được 1 triệu đồng.
Tuy nhiên, khoản vay bị yêu cầu hoàn trả 1,7 triệu đồng sau 7 ngày, tức phát sinh thêm 700.000 đồng. Từ ngày thứ 6, ứng dụng liên tục gọi điện nhắc nợ. Khi người vay chưa thể thanh toán, cả gia đình bị gọi điện gây áp lực.
Theo anh Dương, chỉ sau 3-4 ngày quá hạn, số tiền bị đòi đã tăng lên 3 triệu đồng, gấp 3 lần khoản vay ban đầu, buộc gia đình phải hỗ trợ trả nợ.
Hai trường hợp trên cho thấy rủi ro từ các ứng dụng cho vay thiếu minh bạch: Lãi, phí cao, nguy cơ lộ dữ liệu cá nhân, khiến cả người thân, bạn bè bị quấy rối, đe dọa đòi nợ.
Báo cáo của Cục Cảnh sát hình sự, Bộ Công an, trong giai đoạn 2019-2025, toàn quốc đã xử lý, giải quyết khoảng 6.958 vụ việc với 11.317 đối tượng liên quan đến tín dụng đen; khởi tố 4.297 vụ án hình sự với 10.836 bị can. Hoạt động cho vay lãi nặng còn biến tướng qua mạng xã hội, ứng dụng điện thoại, tiềm ẩn nhiều rủi ro cho người vay. Trong đó, đối tượng là công nhân, người lao động chiếm tỉ lệ không nhỏ.
Giải bài toán tiếp cận tín dụng an toàn cho người lao động
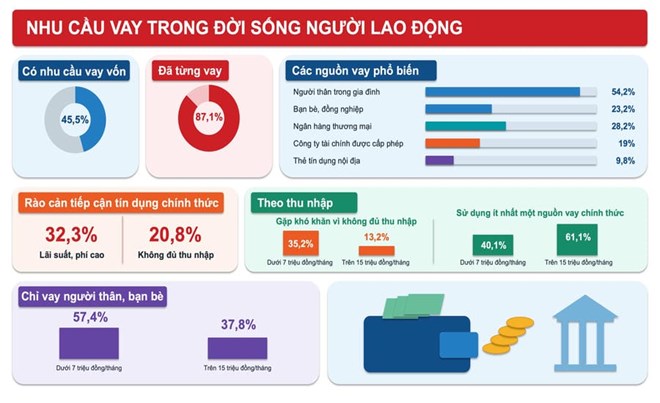
Theo TS. Nguyễn Minh Phong - Thành viên Hội đồng tư vấn kinh tế, Ủy ban Trung ương Mặt trận Tổ quốc Việt Nam, người lao động, nhất là công nhân có thu nhập thấp, thường có nhu cầu vay vốn thực tế nhưng lại khó đáp ứng các điều kiện tín dụng của ngân hàng. Nguyên nhân xuất phát từ thu nhập thấp hoặc không ổn định, thiếu tài sản bảo đảm, lịch sử tín dụng và hồ sơ chứng minh thu nhập. Đặc biệt, những khoản vay nhỏ, thời hạn ngắn để giải quyết nhu cầu thiết yếu chưa phải lúc nào cũng được các tổ chức tín dụng đáp ứng thuận lợi.
Khoảng trống này khiến một bộ phận người lao động có nguy cơ tìm đến các hình thức cho vay không chính thức, ứng dụng thiếu minh bạch và những khoản vay có chi phí cao, tiềm ẩn nguy cơ nợ nần.
Nhằm hạn chế tín dụng đen, chuyên gia đề xuất mở rộng các chương trình tín dụng ưu đãi thông qua Ngân hàng Chính sách xã hội, tổ chức công đoàn và các tổ chức tài chính vi mô. Các ngân hàng thương mại cần nghiên cứu những sản phẩm vay nhỏ, thời hạn linh hoạt, lãi suất hợp lý, phù hợp với chu kỳ thu nhập của người lao động.
Đồng thời cần xây dựng hệ sinh thái an sinh tài chính toàn diện, không chỉ tập trung vào tín dụng mà còn mở rộng các dịch vụ tiết kiệm, bảo hiểm và hỗ trợ khẩn cấp.
TS Nguyễn Minh Phong nhấn mạnh vai trò phối hợp giữa Nhà nước, doanh nghiệp, tổ chức công đoàn, ngân hàng và các tổ chức tài chính vi mô. Trong đó, doanh nghiệp cần minh bạch thu nhập, tạo điều kiện để người lao động tiếp cận chương trình tín dụng và phúc lợi. Công đoàn có thể hỗ trợ xác nhận thông tin việc làm, kết nối nguồn vốn hợp pháp và giám sát quyền lợi người lao động.
Các ngân hàng cũng cần nghiên cứu phương thức đánh giá tín dụng dựa trên dòng tiền và lịch sử thu nhập, thay vì phụ thuộc hoàn toàn vào tài sản thế chấp.
Đẩy mạnh giáo dục tài chính và bảo vệ người lao động trong môi trường số. Các chương trình hướng dẫn cần tập trung vào cách tính lãi suất, nhận diện chi phí vay, đánh giá khả năng trả nợ và sử dụng dịch vụ ngân hàng số an toàn.
Cùng với đó, cần tăng cường kiểm soát hoạt động cho vay trực tuyến, yêu cầu công khai lãi suất, phí dịch vụ và tổng số tiền phải trả; xử lý nghiêm hành vi cho vay nặng lãi, đòi nợ trái pháp luật và thu thập dữ liệu cá nhân trái phép.
Xem tin gốc tại đây.