Mở rộng khả năng tiếp cận các dịch vụ tài chính, tín dụng chính thức cho công nhân, người lao động
Ngày 19.11.2026, Báo Lao Động tổ chức Hội thảo “Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen”.
8h55: Ông Lê Anh Dũng - Phó Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam trình bày tham luận.
Trong bối cảnh chuyển đổi số đang diễn ra mạnh mẽ, thanh toán không dùng tiền mặt ngày càng trở thành một phần thiết yếu của đời sống kinh tế - xã hội. Cùng với sự phát triển của các phương thức thanh toán số, thẻ tín dụng nội địa có tiềm năng trở thành một công cụ thanh toán và tiếp cận tín dụng chính thức thuận tiện hơn đối với người dân, trong đó có công nhân, người lao động.
Đối với người lao động, thẻ tín dụng có thể hỗ trợ thanh toán các khoản chi tiêu phát sinh, tạo thêm lựa chọn tài chính ngắn hạn và góp phần hình thành lịch sử tín dụng. Tuy nhiên, đây vẫn là một khoản cấp tín dụng phải hoàn trả; giá trị của sản phẩm chỉ được phát huy khi hạn mức, chi phí và nghĩa vụ thanh toán phù hợp với khả năng tài chính của người sử dụng.
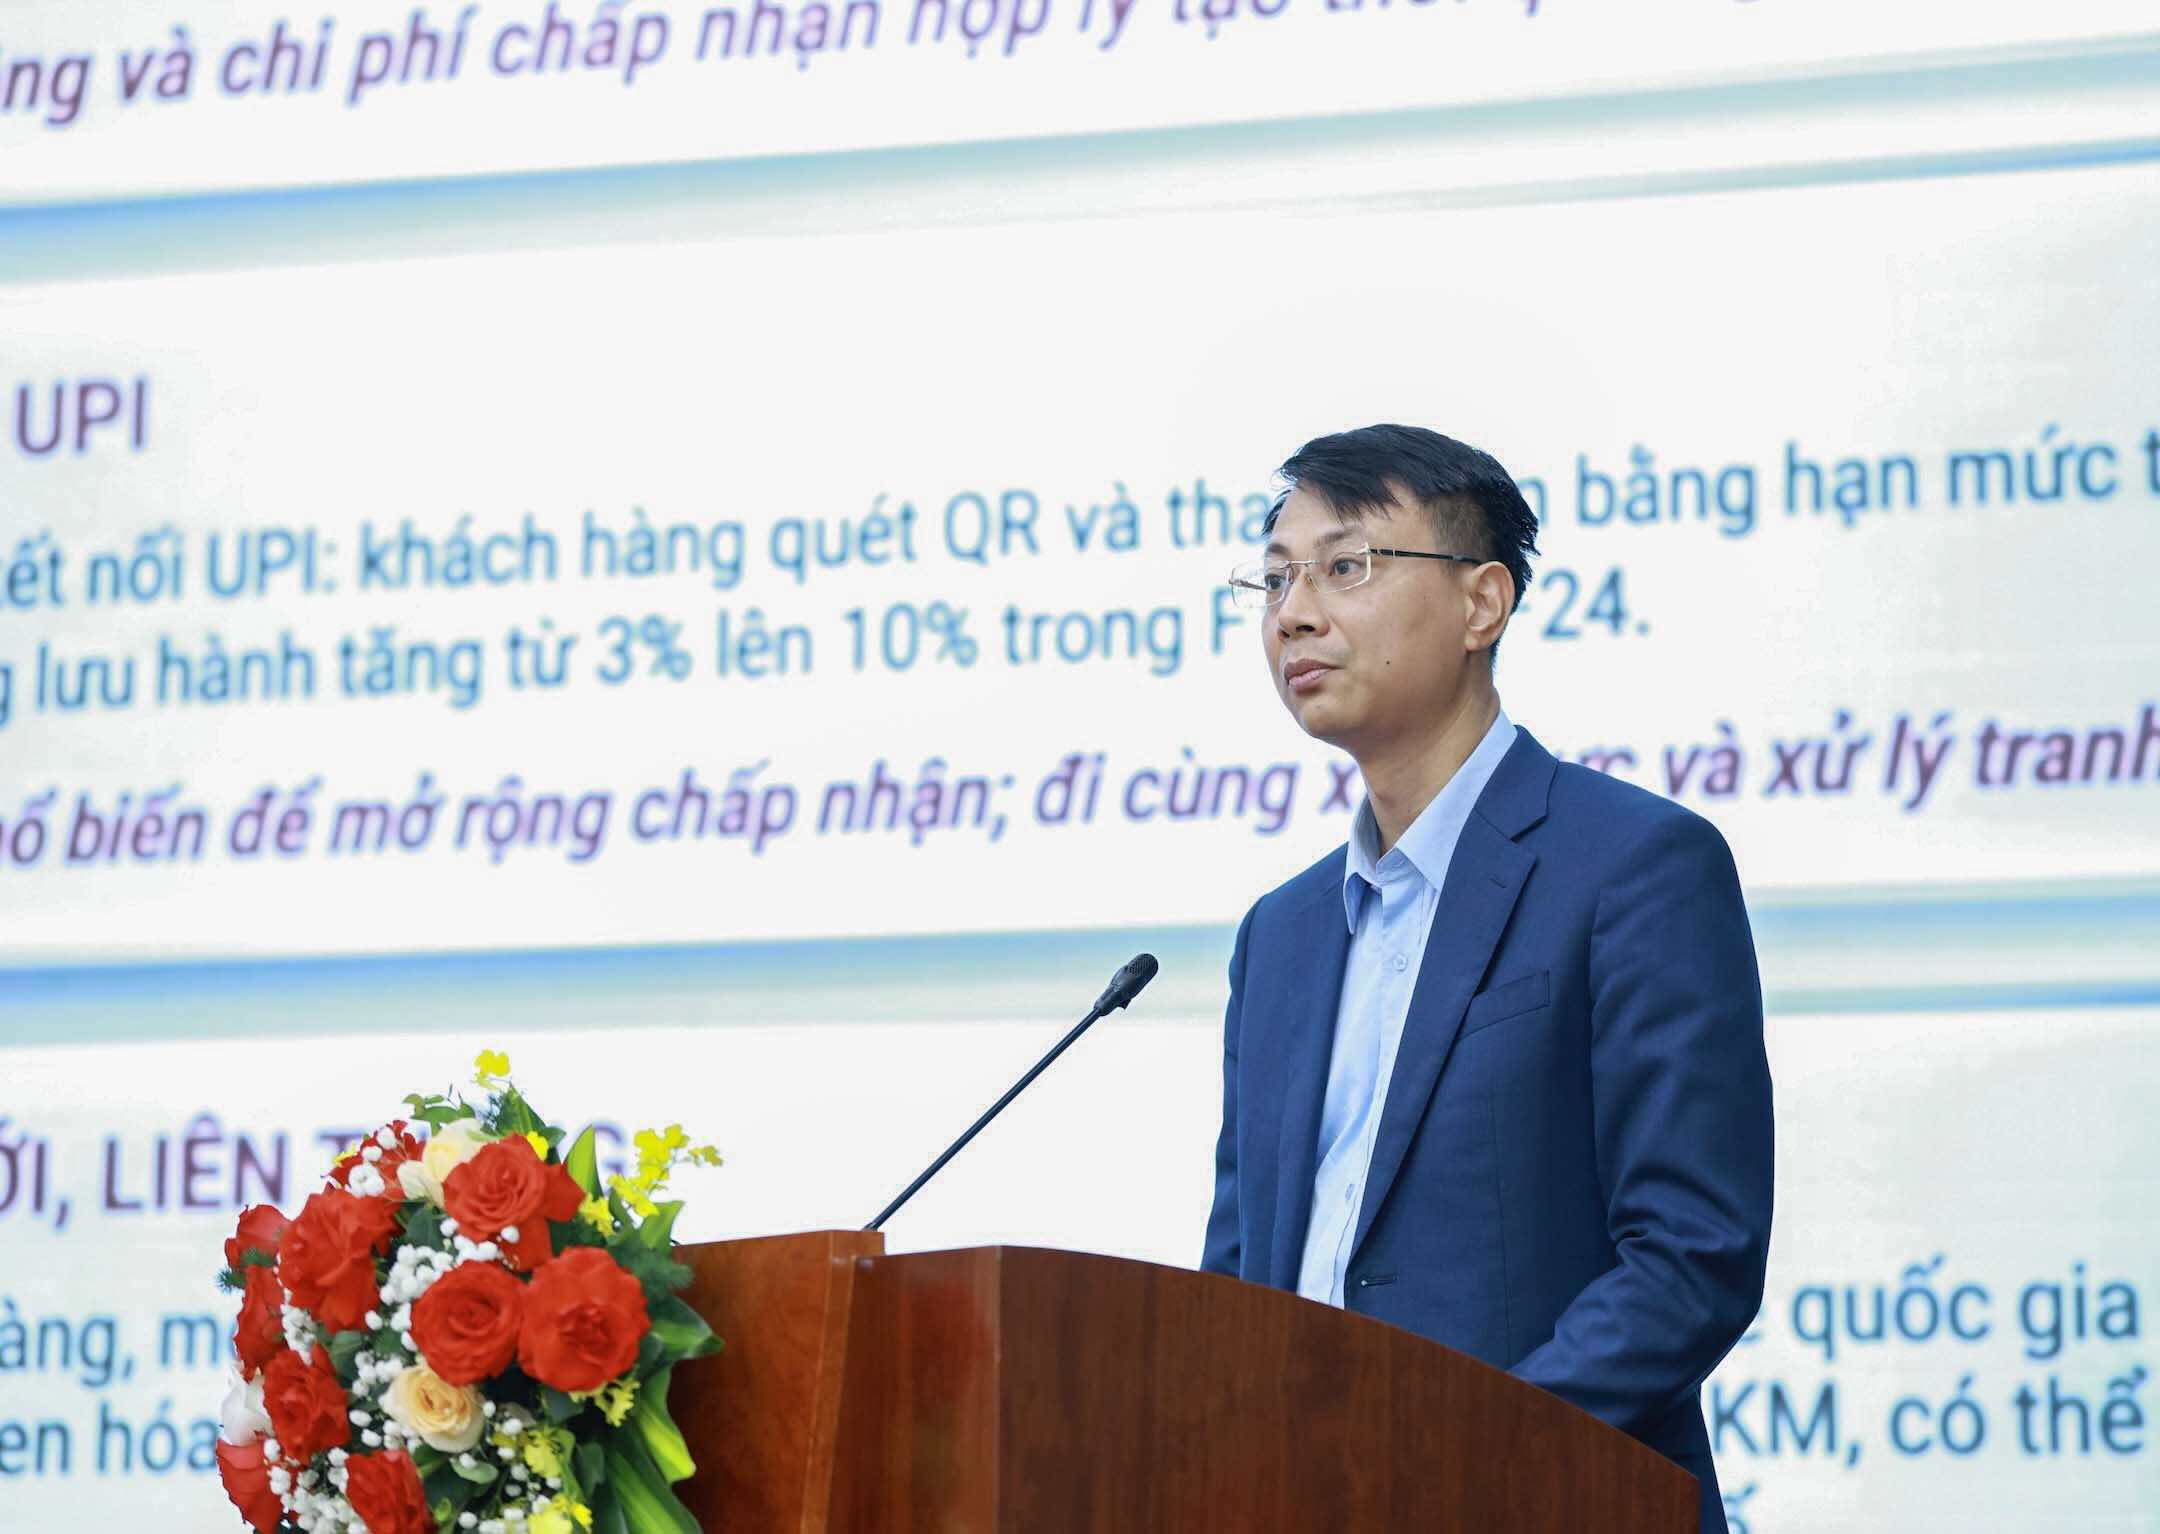
Tại hội thảo này, tôi xin trao đổi ba nội dung: Thực trạng phát triển thẻ tín dụng nội địa; một số khó khăn, kinh nghiệm quốc tế; và định hướng, giải pháp trong thời gian tới.
Thời gian qua, NHNN đã từng bước hoàn thiện khuôn khổ pháp lý về hoạt động thẻ, thúc đẩy thanh toán không dùng tiền mặt; đồng thời, hạ tầng thanh toán, kết nối chuyển mạch và các kênh ngân hàng số tiếp tục được mở rộng, tạo điều kiện cho các tổ chức tín dụng phát triển sản phẩm thẻ.
Đến hết tháng 9.2026, có 17 tổ chức phát hành thẻ tín dụng nội địa, với hơn 7,4 triệu thẻ đang lưu hành, tăng 63% so với cùng kỳ năm 2025. Trong giai đoạn 2021-2025, số lượng thẻ tín dụng nội địa phát hành tăng bình quân 88%/năm - một con số rất ấn tượng. So với tổng số hơn 21,1 triệu thẻ tín dụng đang lưu hành trên thị trường, thẻ tín dụng nội địa hiện chiếm khoảng 35%, cho thấy còn dư địa để mở rộng phát triển.
Tuy nhiên, số thẻ tín dụng nội địa đang lưu hành vẫn tập trung chủ yếu tại một số ít ngân hàng và công ty tài chính như TPBank với hơn 5 triệu thẻ lưu hành, VietCredit với hơn 888 nghìn thẻ lưu hành và MBV đã phát hành hơn 987 nghìn thẻ.
Thời gian tới, yêu cầu đặt ra không chỉ là gia tăng số lượng thẻ phát hành, mà quan trọng hơn là mở rộng khả năng tiếp cận của người lao động, nâng tỉ lệ thẻ hoạt động, tần suất và giá trị giao dịch, độ phủ điểm chấp nhận; đồng thời bảo đảm chất lượng tín dụng và khả năng trả nợ đúng hạn.
Qua rà soát, nắm bắt, Vụ Thanh toán thấy có một số thách thức, rào cản lớn đối việc việc mở rộng tiếp cận, tăng cường sử dụng thẻ tín dụng nội địa tại thị trường Việt Nam như sau:
Thứ nhất, rào cản tiếp cận và đánh giá tín dụng. Một bộ phận công nhân có thu nhập không cao, biến động hoặc gồm nhiều nguồn; hồ sơ chứng minh thu nhập và lịch sử tín dụng có thể chưa đầy đủ. Cách thẩm định chủ yếu dựa trên chứng từ truyền thống có thể chưa phản ánh hết dòng tiền và khả năng trả nợ thực tế.
Thứ hai, sản phẩm và chi phí chưa phù hợp với mọi nhóm khách hàng. Hạn mức, lãi suất, phí, thời gian miễn lãi, điều kiện phát hành và cách thức thanh toán dư nợ cần được thiết kế dễ hiểu, minh bạch và tương xứng với khả năng chi trả.
Thứ ba, mạng lưới chấp nhận và tiện ích còn cần mở rộng. Ở một số khu vực tập trung đông công nhân, các cửa hàng nhỏ và hộ kinh doanh vẫn ưu tiên tiền mặt hơn là chấp nhận phương thức thanh toán không dùng tiền mặt như thẻ tín dụng nội địa; chi phí thiết bị, kết nối và chấp nhận thanh toán còn cao, có thể là rào cản làm giảm động lực tham gia.
Thứ tư, kiến thức tài chính và thói quen sử dụng. Người sử dụng cần hiểu rõ thẻ tín dụng không phải thu nhập bổ sung; nếu không quản lý chi tiêu và thanh toán đúng hạn, chi phí lãi và phí có thể làm tăng gánh nặng tài chính.
Kinh nghiệm quốc tế cho thấy để phát triển thẻ tín dụng nội địa, trong đó hướng tới người lao động, công nhân, tầng lớp thu nhập thấp-trung bình, cần có cách tiếp cận tổng thể đối với vấn đề này, đặt trong bối cảnh, điều kiện cụ thể của Việt Nam chứ không nên sao chép, bê nguyên mô hình của các nước.
Tôi xin điểm qua một số mô hình tham khảo, bài học thành công như sau:
Malaysia: NHTW Malaysia (BNM) ghi nhận năm 2025 có 18,4 tỉ giao dịch thanh toán điện tử, bình quân 538 giao dịch/người; giao dịch thẻ đạt 3,4 tỉ, tăng 17%; DuitNow QR đạt 3 tỉ giao dịch với gần 3 triệu điểm chấp nhận. Bài học nổi bật là độ phủ thanh toán số và chi phí chấp nhận hợp lý giúp hình thành thói quen giao dịch thanh toán thường xuyên. Đây là kinh nghiệm về hệ sinh thái thanh toán nói chung, không phải riêng thẻ tín dụng nội địa nhưng cho thấy tác động cộng hưởng tích cực từ hệ sinh thái số chủ quyền quốc gia.
Indonesia: NHTW Indonesia (BI) mô tả KKI (thẻ tín dụng Indonesia) là hệ thống thẻ tín dụng nội địa ra mắt vào tháng 8.2026, được xử lý nội địa qua hạ tầng cổng thanh toán quốc gia nội địa GPN; giai đoạn đầu ra mắt dạng thẻ phi vật lý (digital card), triển khai tích hợp với nền tảng thanh toán QR quốc gia thống nhất (QRIS), tập trung phục vụ mua sắm hàng hóa, dịch vụ của Chính phủ trung ương và địa phương, nhóm đối tượng công chức Chính phủ; ở bước sau triển khai thẻ vật lý và thanh toán trực tuyến hướng tới nhóm đối tượng sử dụng là công chúng phổ thông, giới trẻ thông qua 8 ngân hàng thương mại lớn trong nước. Đây là bài học về vai trò hạ tầng quốc gia và phối hợp chính sách; Tuy nhiên, nên nhìn nhận KKI như một mô hình thẻ tín dụng nội địa đại chúng tiềm năng, cần thời gian kiểm chứng.
Ấn Độ: RuPay là trường hợp gần với định hướng mở rộng thẻ tín dụng qua hạ tầng thanh toán phổ biến. Từ năm 2022, thẻ tín dụng RuPay được kết nối với UPI, cho phép khách hàng quét mã QR của người bán để thanh toán bằng hạn mức thẻ. RBI ghi nhận tỉ trọng thẻ tín dụng RuPay đang lưu hành tăng từ 3% lên 10% trong năm tài chính 2023-2024, và tiếp tục tăng, đạt ngưỡng 16-18% vào cuối năm 2025. Điểm đáng chú ý là Ấn Độ mở rộng điểm chấp nhận nhưng vẫn đảm bảo an toàn, bảo vệ khách hàng qua giới hạn giao dịch, yêu cầu xác thực và cơ chế xử lý tranh chấp.
Brazil: Mạng Elo cho thấy vai trò liên minh các ngân hàng lớn trong hình thành mạng thẻ nội địa và mở rộng hệ sinh thái từ thẻ ghi nợ, thẻ tín dụng sang thẻ trả trước, thanh toán QR, NFC, token hóa và phòng chống gian lận;
Thổ Nhĩ Kỳ: Thẻ Troy minh họa mô hình mạng thẻ quốc gia gắn với trung tâm chuyển mạch BKM, có thể kết hợp thẻ nội địa với mạng quốc tế.
Hai trường hợp của Brazil và Thổ Nhĩ Kỳ cho thấy sức cạnh tranh của mạng thẻ không chỉ nằm ở thương hiệu, mà ở độ phủ, tính liên thông, chất lượng dịch vụ và chi phí.
Thái Lan: Dữ liệu NHTW Thái Lan (BoT) tháng 8.2026 ghi nhận khoảng 26,66 triệu tài khoản thẻ tín dụng nội địa và quốc tế, dư nợ khoảng 479,1 tỉ baht và tổng giá trị sử dụng khoảng 225,2 tỉ baht trong tháng 8. BOT đồng thời thúc đẩy cho vay có trách nhiệm (Responsible Lending), minh bạch thông tin và trách nhiệm của tổ chức cung ứng trong toàn bộ vòng đời khoản vay, trong đó có nợ vay thẻ tín dụng. Bài học là mở rộng tiếp cận phải song hành với đánh giá khả năng trả nợ và bảo vệ khách hàng.
Từ kinh nghiệm quốc tế có thể rút ra rằng, phát triển thẻ tín dụng nội địa cần dựa trên ba yếu tố: Hạ tầng thanh toán trong nước đủ mạnh và có tính liên thông; mạng lưới chấp nhận rộng, chi phí hợp lý để tạo nhu cầu sử dụng thực chất; và cơ chế cấp tín dụng có trách nhiệm, bảo đảm khả năng trả nợ và quyền lợi khách hàng. Các yếu tố này có quan hệ bổ trợ, không thể phát triển riêng lẻ, biệt lập.
Đối với Việt Nam, cần phát triển thẻ tín dụng nội địa theo hướng lấy nhu cầu và khả năng chi trả của người lao động làm trọng tâm; phát huy lợi thế hạ tầng thanh toán quốc gia, tăng cường kết nối với các phương thức thanh toán phổ biến và mở rộng điểm chấp nhận tại nơi người lao động sinh sống, làm việc.
Thành công trong phát triển thẻ nội địa không chỉ đơn thuần đo bằng số thẻ phát hành, mà bằng khả năng đưa người lao động tiếp cận và sử dụng tín dụng chính thức một cách thuận tiện, an toàn, phù hợp và bền vững.
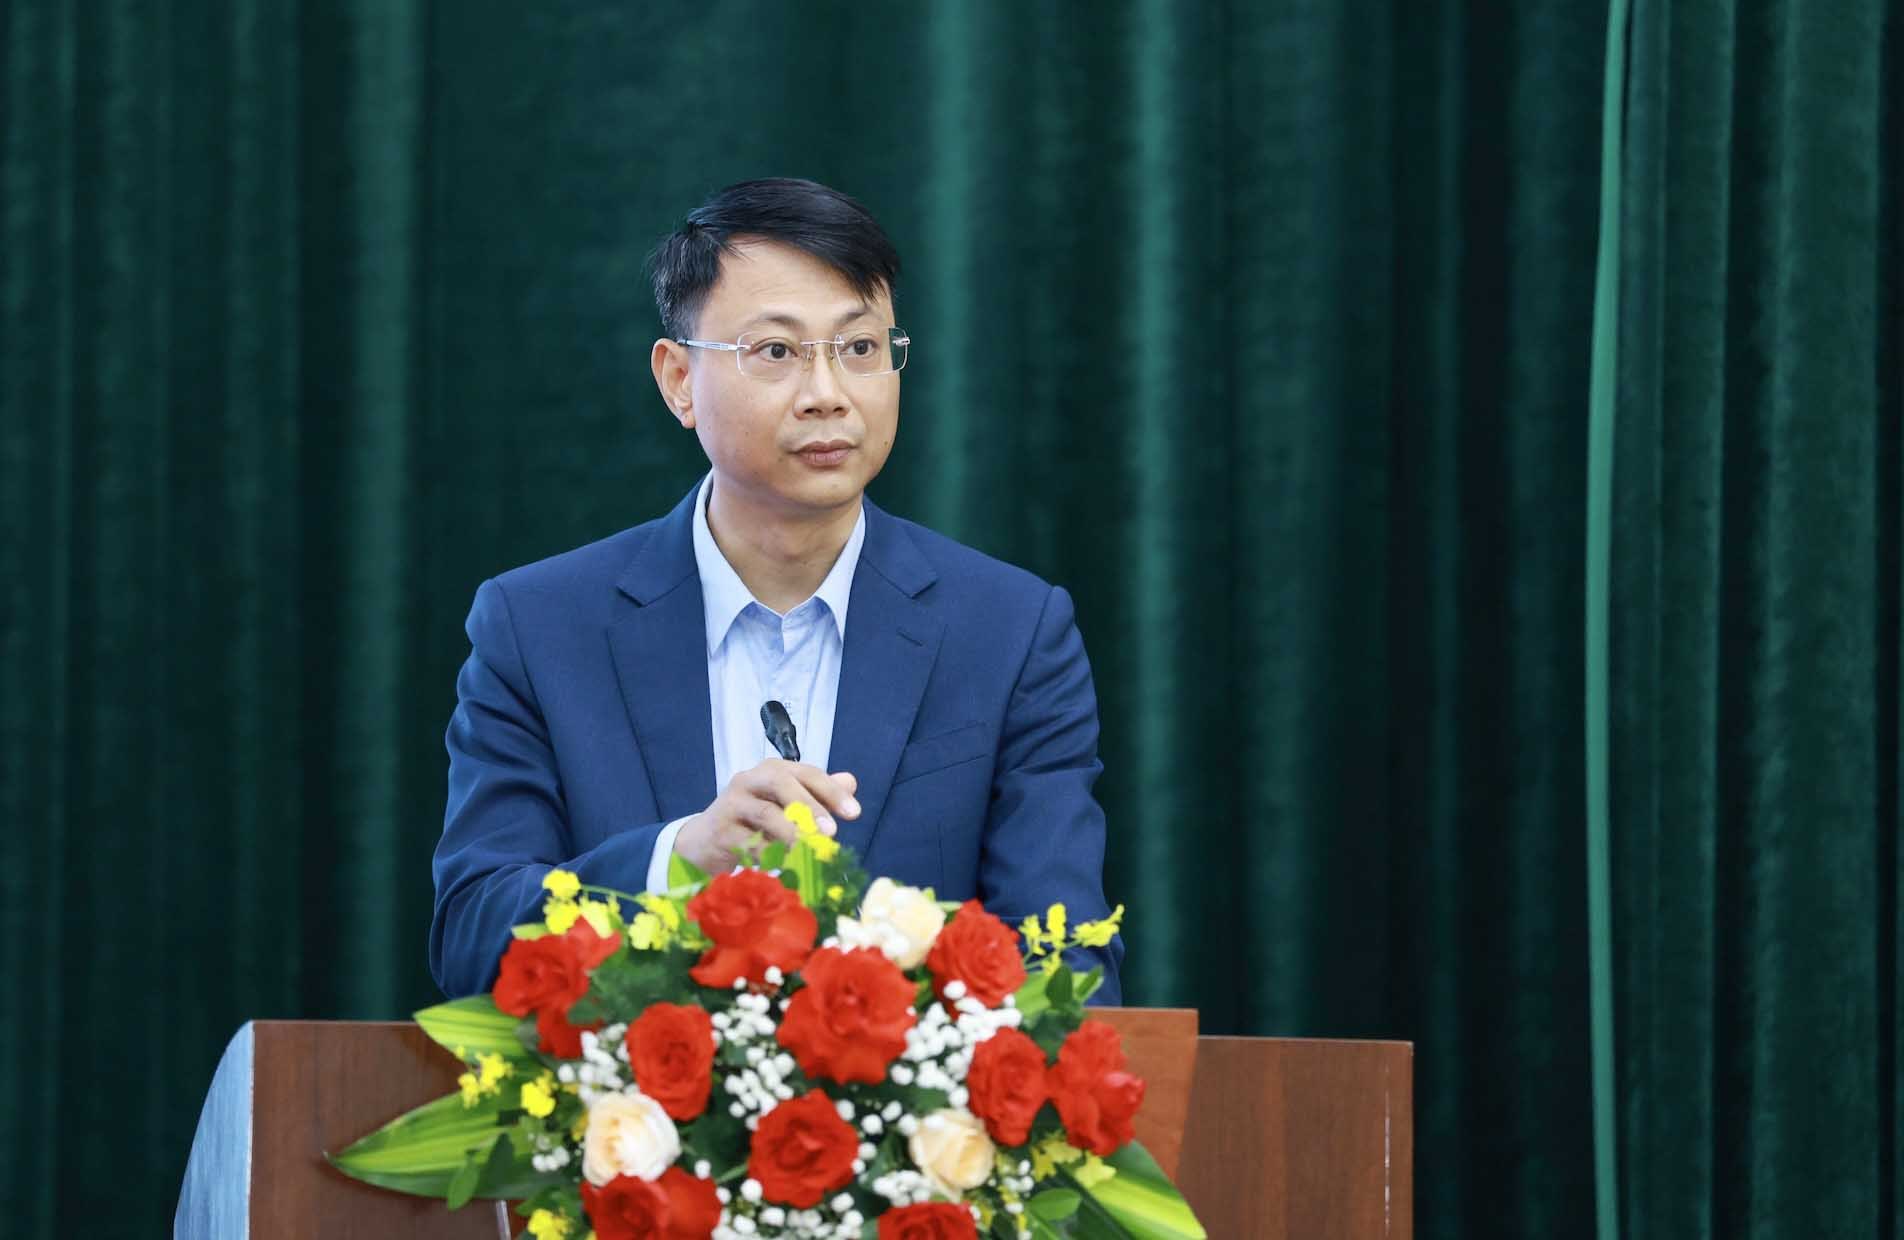
Về định hướng và giải pháp, chúng tôi đề xuất như sau:
Một là, tiếp tục hoàn thiện khuôn khổ pháp lý và môi trường phát triển. NHNN tiếp tục rà soát quy định về hoạt động thẻ, cấp tín dụng qua thẻ, an toàn bảo mật và bảo vệ người sử dụng; bảo đảm đồng bộ với pháp luật về tổ chức tín dụng, dữ liệu và giao dịch điện tử.
Hai là, khuyến khích đổi mới đánh giá khách hàng trên cơ sở dữ liệu hợp pháp. Các tổ chức tín dụng có thể nghiên cứu kết hợp thông tin thu nhập qua tài khoản, dòng tiền, lịch sử giao dịch và lịch sử trả nợ, với sự đồng ý và cơ chế bảo vệ dữ liệu phù hợp. Mô hình đánh giá cần phù hợp lao động có thu nhập biến động, nhưng vẫn phải đánh giá đầy đủ tổng nghĩa vụ nợ và khả năng trả nợ.
Ba là, phát triển sản phẩm phù hợp và minh bạch chi phí. Khuyến khích phân khúc sản phẩm theo nhu cầu, thiết kế hạn mức thận trọng, quy trình đăng ký thuận tiện; công khai lãi suất, phí, thời gian miễn lãi, ngày đến hạn và cách tính lãi. Phát triển tiện ích nhắc thanh toán, cảnh báo chi tiêu và theo dõi dư nợ trên ứng dụng.
Bốn là, mở rộng mạng lưới chấp nhận tại nơi người lao động sinh sống và làm việc. NAPAS, ngân hàng và doanh nghiệp công nghệ tăng cường tích hợp thẻ vào POS, SoftPOS và phần mềm bán hàng; nghiên cứu giải pháp giảm chi phí gia nhập cho hộ kinh doanh nhỏ. Ưu tiên khu công nghiệp, khu chế xuất, khu nhà trọ, cửa hàng tiện ích, nhà thuốc và các điểm cung ứng hàng hóa thiết yếu của người lao động.
Năm là, tăng cường bảo vệ người tiêu dùng và giáo dục tài chính. Truyền thông dễ hiểu về nghĩa vụ trả nợ, chi phí, rủi ro nợ quá hạn, bảo mật thông tin và phòng chống gian lận. Ngân hàng cần cảnh báo sớm, hỗ trợ khách hàng khi có khó khăn và không khuyến khích cấp tín dụng vượt khả năng trả nợ.
Sáu là, thiết lập cơ chế phối hợp và thí điểm có đánh giá. NHNN định hướng chính sách; NAPAS hỗ trợ kết nối; ngân hàng phát triển sản phẩm và quản trị rủi ro; Tổng Liên đoàn Lao động, công đoàn cơ sở và doanh nghiệp hỗ trợ truyền thông, kết nối nhu cầu; đơn vị bán lẻ mở rộng điểm chấp nhận. Có thể lựa chọn địa bàn một số khu công nghiệp lớn để thí điểm, đánh giá trước khi nhân rộng.
Phát triển thẻ tín dụng nội địa không chỉ là phát triển một sản phẩm thẻ ngân hàng, mà là góp phần mở rộng tiếp cận tài chính toàn diện, thúc đẩy thanh toán không dùng tiền mặt và tăng khả năng tiếp cận tín dụng chính thức.
Mục tiêu không phải phát hành thẻ bằng mọi giá, mà là để người lao động có thể tiếp cận, sử dụng và quản lý một nguồn tín dụng thuận tiện, minh bạch, an toàn, phù hợp với nhu cầu và năng lực tài chính của mỗi cá nhân người lao động.
Vụ Thanh toán, Ngân hàng Nhà nước mong muốn tiếp tục nhận được sự phối hợp của Báo Lao Động, NAPAS, Hiệp hội Ngân hàng, các tổ chức tín dụng, doanh nghiệp và các đơn vị liên quan nhằm xây dựng hệ sinh thái thẻ tín dụng nội địa phát triển lành mạnh, hiệu quả và bền vững; góp phần cải thiện đời sống người lao động và phòng, chống tín dụng đen.
8h40: Ông Phạm Tiến Dũng - Phó Thống đốc Ngân hàng Nhà nước Việt Nam phát biểu khai mạc.
Phát triển tài chính toàn diện không chỉ là mở rộng số lượng người có tài khoản ngân hàng hay được tiếp cận dịch vụ tài chính. Quan trọng hơn, đó là bảo đảm mọi người dân, trong đó có người lao động và các nhóm thu nhập thấp, có khả năng tiếp cận và sử dụng các sản phẩm, dịch vụ tài chính chính thức một cách thuận tiện, phù hợp, an toàn và với chi phí hợp lý.
Đây là tinh thần xuyên suốt của Chiến lược tài chính toàn diện quốc gia được Thủ tướng Chính phủ phê duyệt tại Quyết định số 149/QĐ-TTg. Cùng với đó, Đề án phát triển thanh toán không dùng tiền mặt tại Việt Nam giai đoạn 2021-2025 đã xác định những định hướng quan trọng về phát triển hạ tầng, đa dạng hóa phương tiện và dịch vụ thanh toán, thúc đẩy dịch vụ thẻ ngân hàng, mở rộng khả năng kết nối và sử dụng các phương thức thanh toán hiện đại. Dự thảo Đề án phát triển thanh toán không dùng tiền mặt giai đoạn 2027-2030, định hướng đến năm 2045 đề ra các nhiệm vụ, giải pháp trọng tâm về hoàn thiện thể chế, chính sách và phát triển sản phẩm, dịch vụ thẻ ngân hàng, trong đó ưu tiên phát triển thẻ nội địa, bảo đảm an ninh, an toàn trong thanh toán thẻ, gia tăng tiện ích dịch vụ và tạo thuận lợi cho việc kết nối với các hệ thống thanh toán khác.
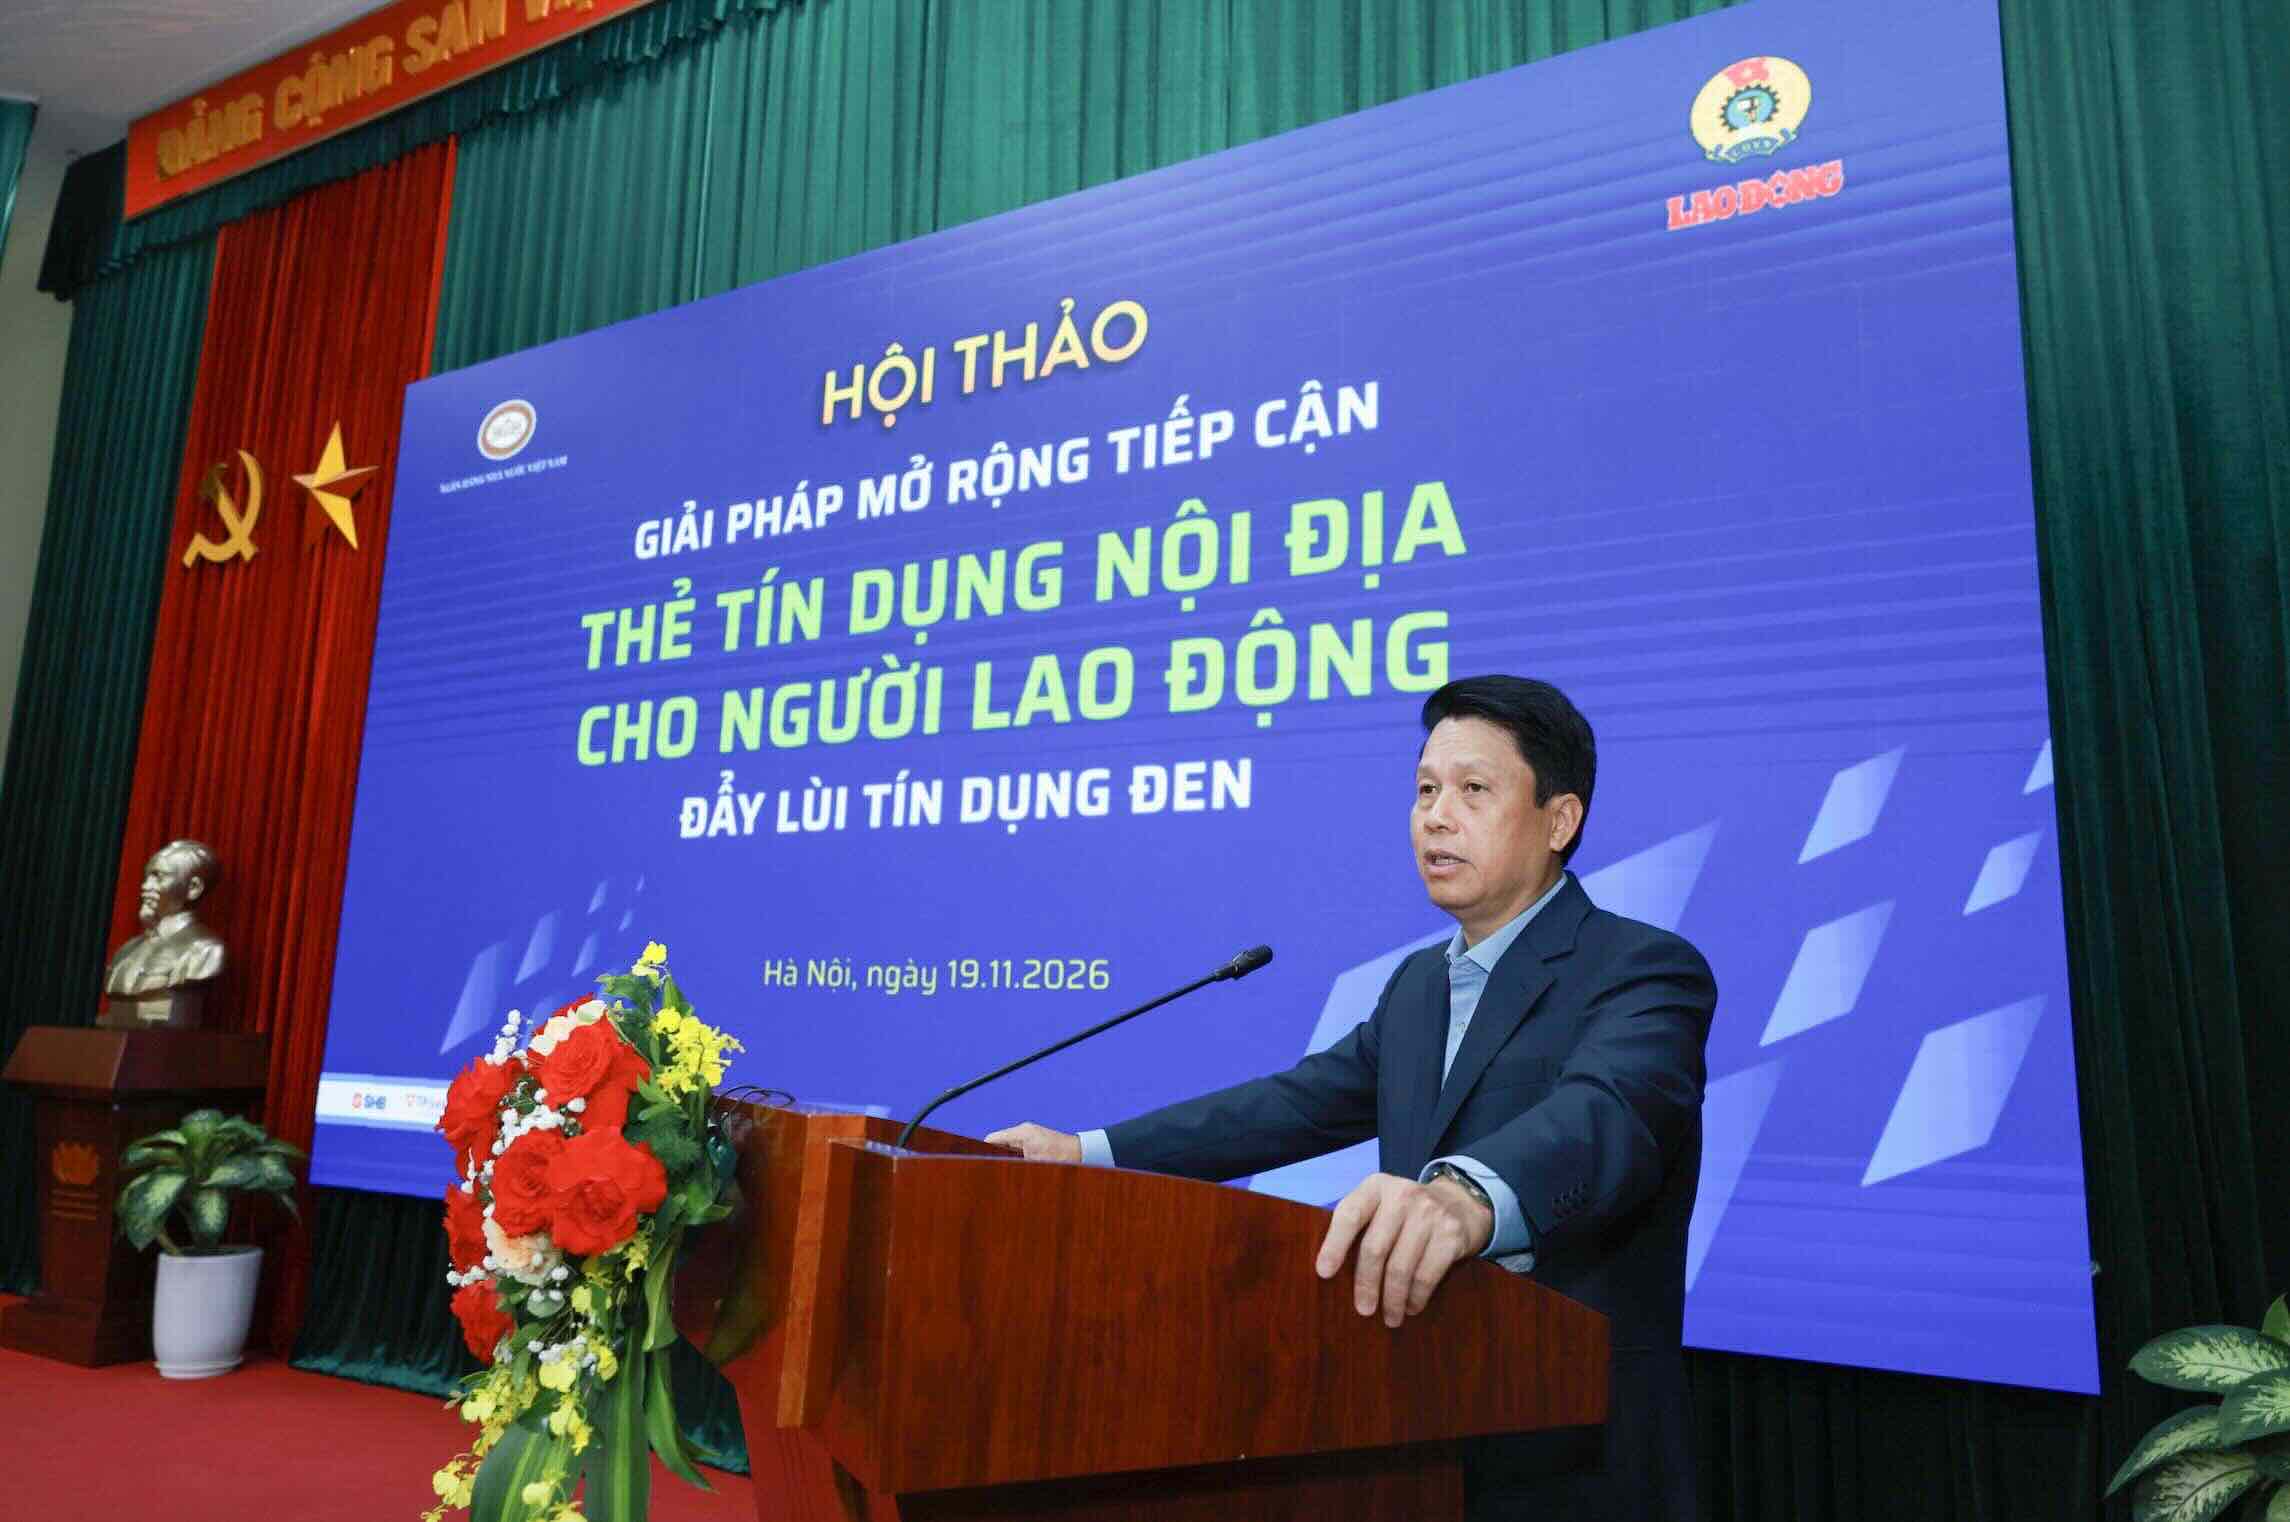
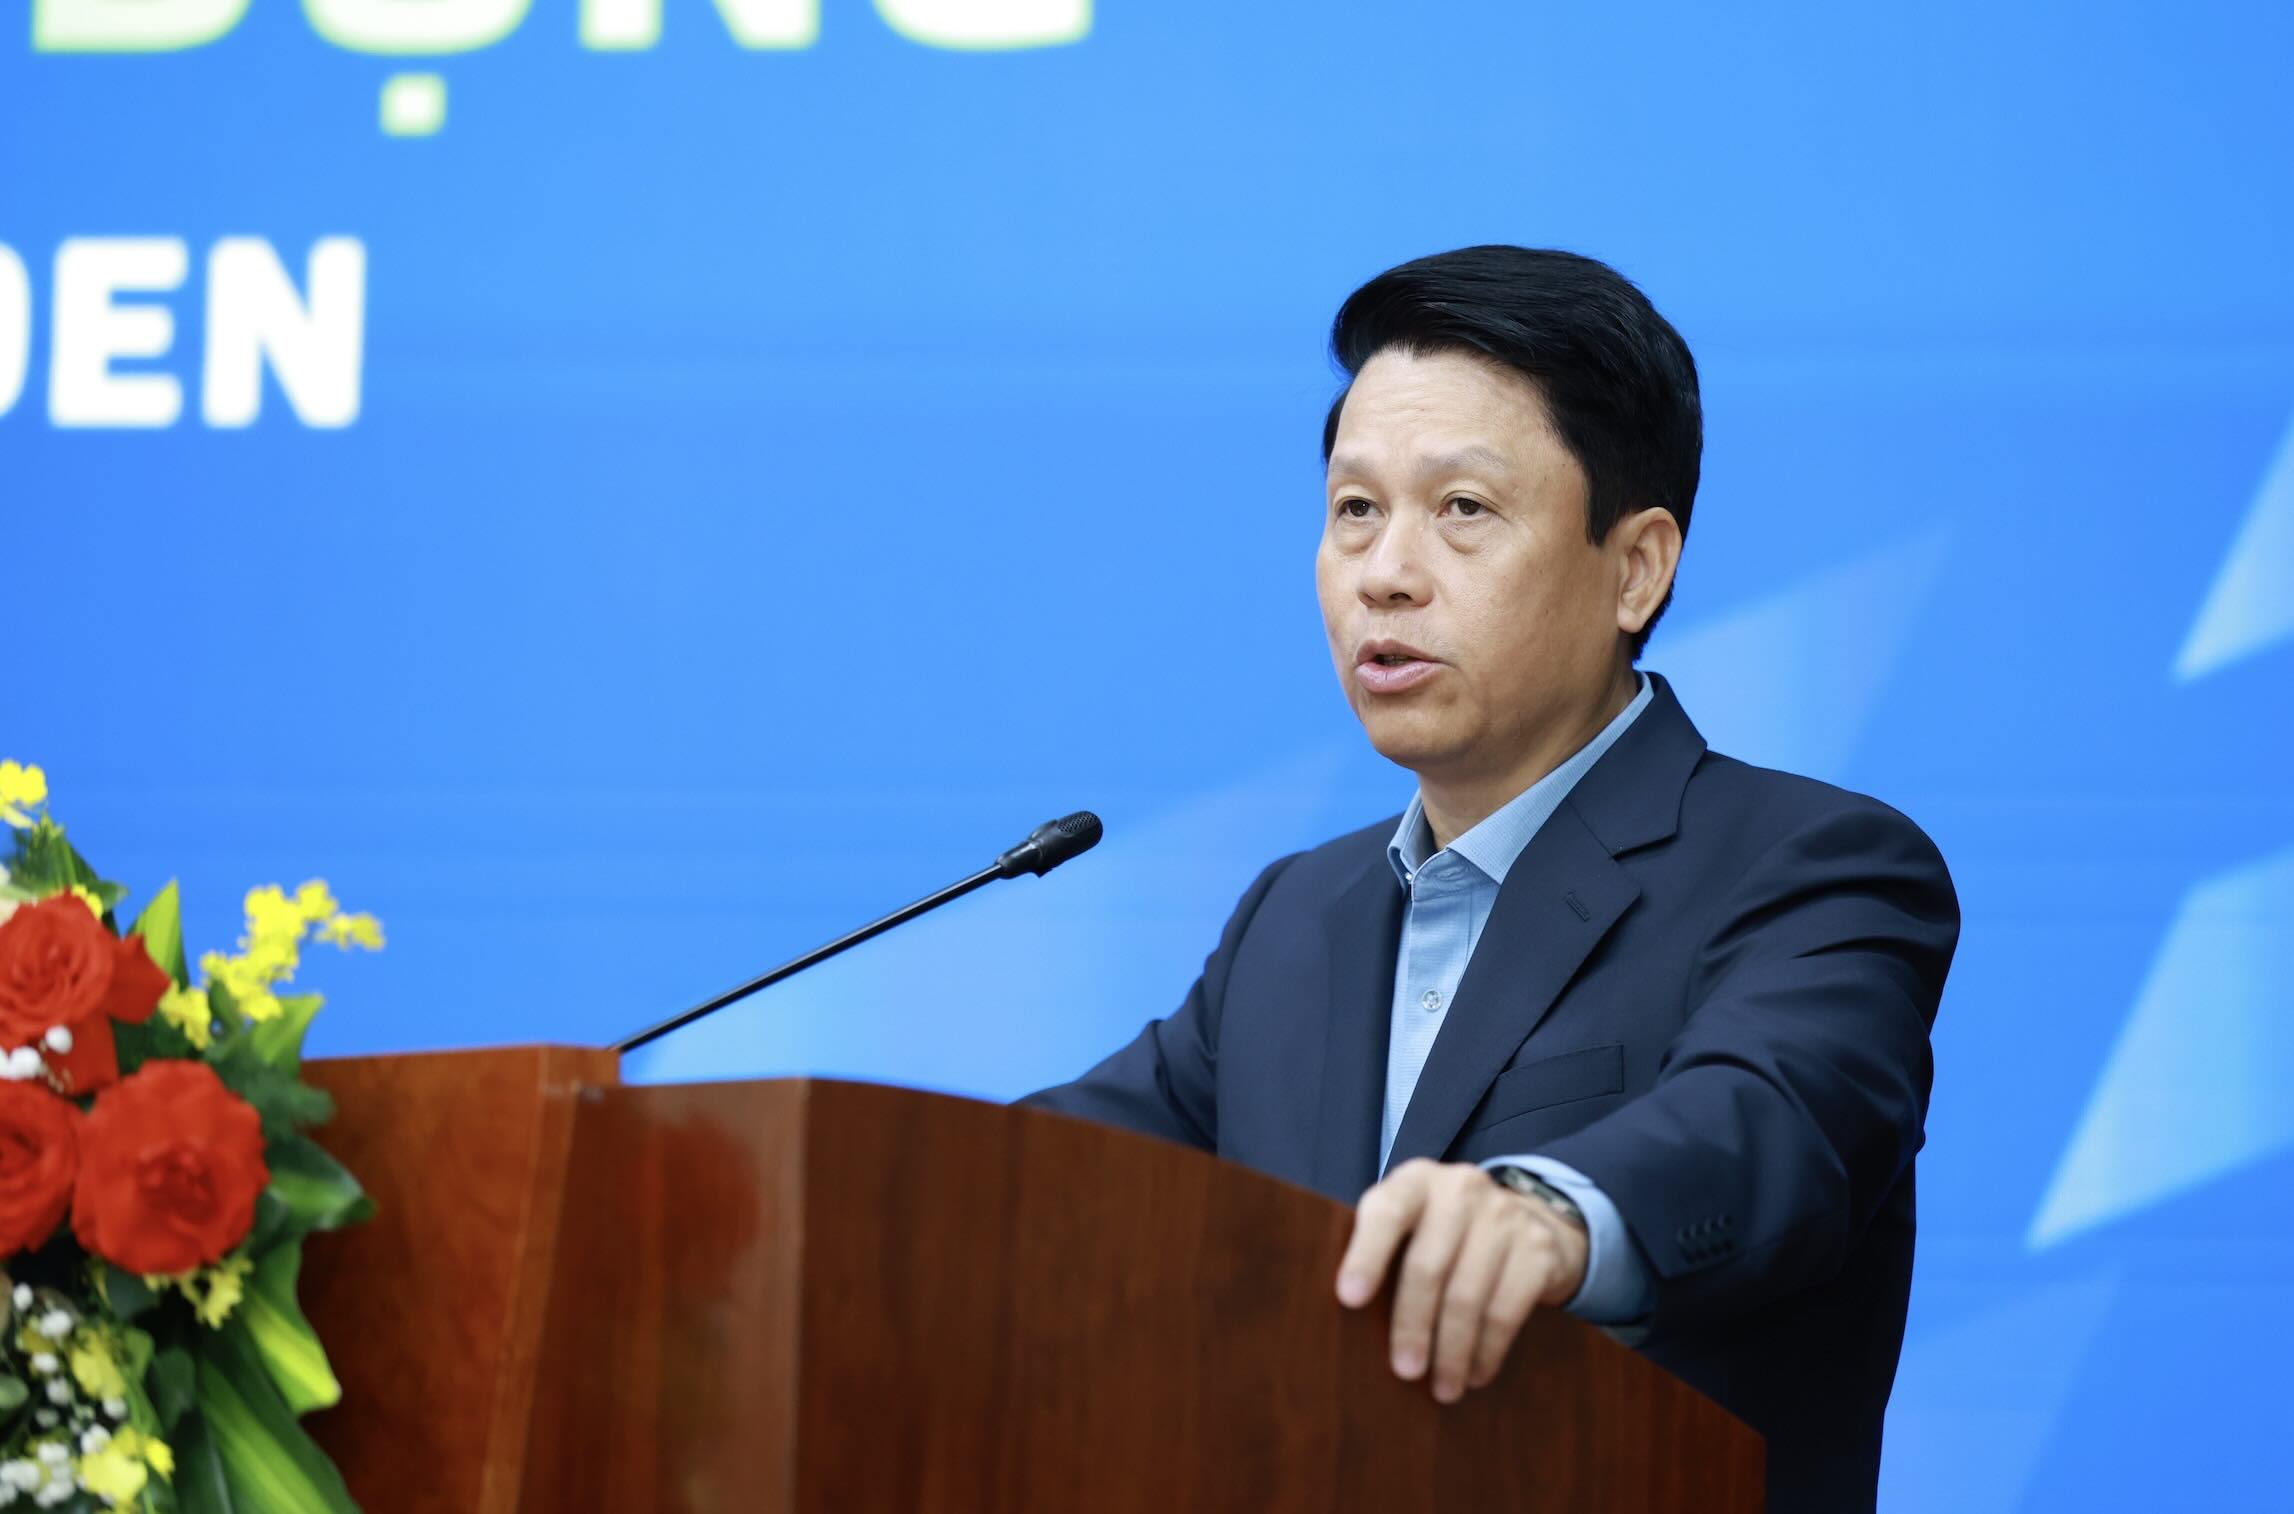
Trong tổng thể đó, thẻ ngân hàng, bao gồm thẻ tín dụng nội địa, không đơn thuần là một phương tiện thanh toán. Nếu được phát triển phù hợp, thẻ tín dụng còn có thể góp phần mở rộng khả năng tiếp cận tín dụng chính thức, giúp người dân chủ động hơn trong các nhu cầu chi tiêu hợp pháp và từng bước tham gia sâu hơn vào hệ sinh thái tài chính hiện đại.
Đối với công nhân, người lao động, ý nghĩa này càng thiết thực. Một công cụ tài chính thuận tiện, minh bạch và phù hợp có thể giúp họ có thêm lựa chọn khi phát sinh nhu cầu chi tiêu cần thiết, thay vì phải tìm đến những nguồn vay không chính thức, tiềm ẩn nhiều rủi ro. Vì vậy, mở rộng tiếp cận thẻ tín dụng nội địa cũng là một hướng đi góp phần thực hiện mục tiêu tài chính toàn diện, gắn phát triển thanh toán hiện đại với bảo đảm an sinh và nâng cao chất lượng đời sống người lao động.
Tuy nhiên, cần nhấn mạnh rằng phát triển thẻ tín dụng nội địa không phải là khuyến khích vay tiêu dùng bằng mọi giá. Bản chất của thẻ tín dụng là một hình thức cấp tín dụng, gắn với nghĩa vụ hoàn trả của khách hàng. Do đó, mục tiêu cuối cùng không phải là phát hành được nhiều thẻ, mà là tạo điều kiện để người dân tiếp cận và sử dụng được những sản phẩm tài chính chính thức, có trách nhiệm, phù hợp với nhu cầu và khả năng chi trả.
Tôi cho rằng Hội thảo hôm nay có ý nghĩa không chỉ đối với việc phát triển một sản phẩm thẻ ngân hàng cụ thể, mà còn góp phần tìm kiếm giải pháp kết nối ba mục tiêu có quan hệ chặt chẽ với nhau: phát triển thanh toán không dùng tiền mặt; mở rộng tài chính toàn diện; và tăng cường khả năng tiếp cận tín dụng chính thức, góp phần phòng ngừa, đẩy lùi tín dụng đen.
Để hiện thực hóa các mục tiêu đó, cần có sự chung tay của toàn bộ hệ sinh thái. Cơ quan quản lý tạo lập khuôn khổ chính sách và môi trường thuận lợi; các ngân hàng và tổ chức cung ứng dịch vụ phát triển sản phẩm phù hợp, có trách nhiệm; NAPAS và các đơn vị liên quan tiếp tục phát huy vai trò trong kết nối hạ tầng, mở rộng khả năng thanh toán; tổ chức công đoàn, doanh nghiệp và cơ quan truyền thông đồng hành đưa các dịch vụ tài chính chính thức đến gần hơn với người lao động.
Tôi mong muốn Hội thảo tập trung trao đổi những vấn đề thực tiễn, nhận diện đúng các rào cản và đề xuất được những giải pháp có tính khả thi, có thể triển khai và nhân rộng. Đặc biệt, cần lắng nghe nhu cầu và trải nghiệm thực tế của các tổ chức công đoàn, đại diện người lao động - những đối tượng trực tiếp thụ hưởng chính sách và dịch vụ.
Với tinh thần đó, tôi tin tưởng rằng Hội thảo sẽ đóng góp những khuyến nghị thiết thực cho việc tiếp tục phát triển thị trường thẻ ngân hàng nói chung, thẻ tín dụng nội địa nói riêng, gắn với mục tiêu phát triển thanh toán không dùng tiền mặt và tài chính toàn diện tại Việt Nam.
8h35: Ông Nguyễn Ngọc Hiển - Ủy viên Ban Thường vụ Đảng ủy Tổng Liên đoàn Lao động Việt Nam; Tổng Biên tập Báo Lao Động phát biểu đề dẫn.
Theo số liệu của Cục Thống kê, quý III/2026, cả nước có gần 53 triệu lao động có việc làm. Với lực lượng lao động lớn, nhu cầu tiếp cận dịch vụ tài chính, tín dụng chính thức để phục vụ tiêu dùng và xử lý các khoản chi đột xuất ngày càng thiết yếu.
Tuy nhiên, một bộ phận người lao động còn khó tiếp cận tín dụng ngân hàng do điều kiện thu nhập, chứng minh tài chính hoặc thiếu lịch sử tín dụng. Khi cần tiền gấp, họ có nguy cơ tìm đến các hình thức cho vay không chính thức, thậm chí tín dụng đen.
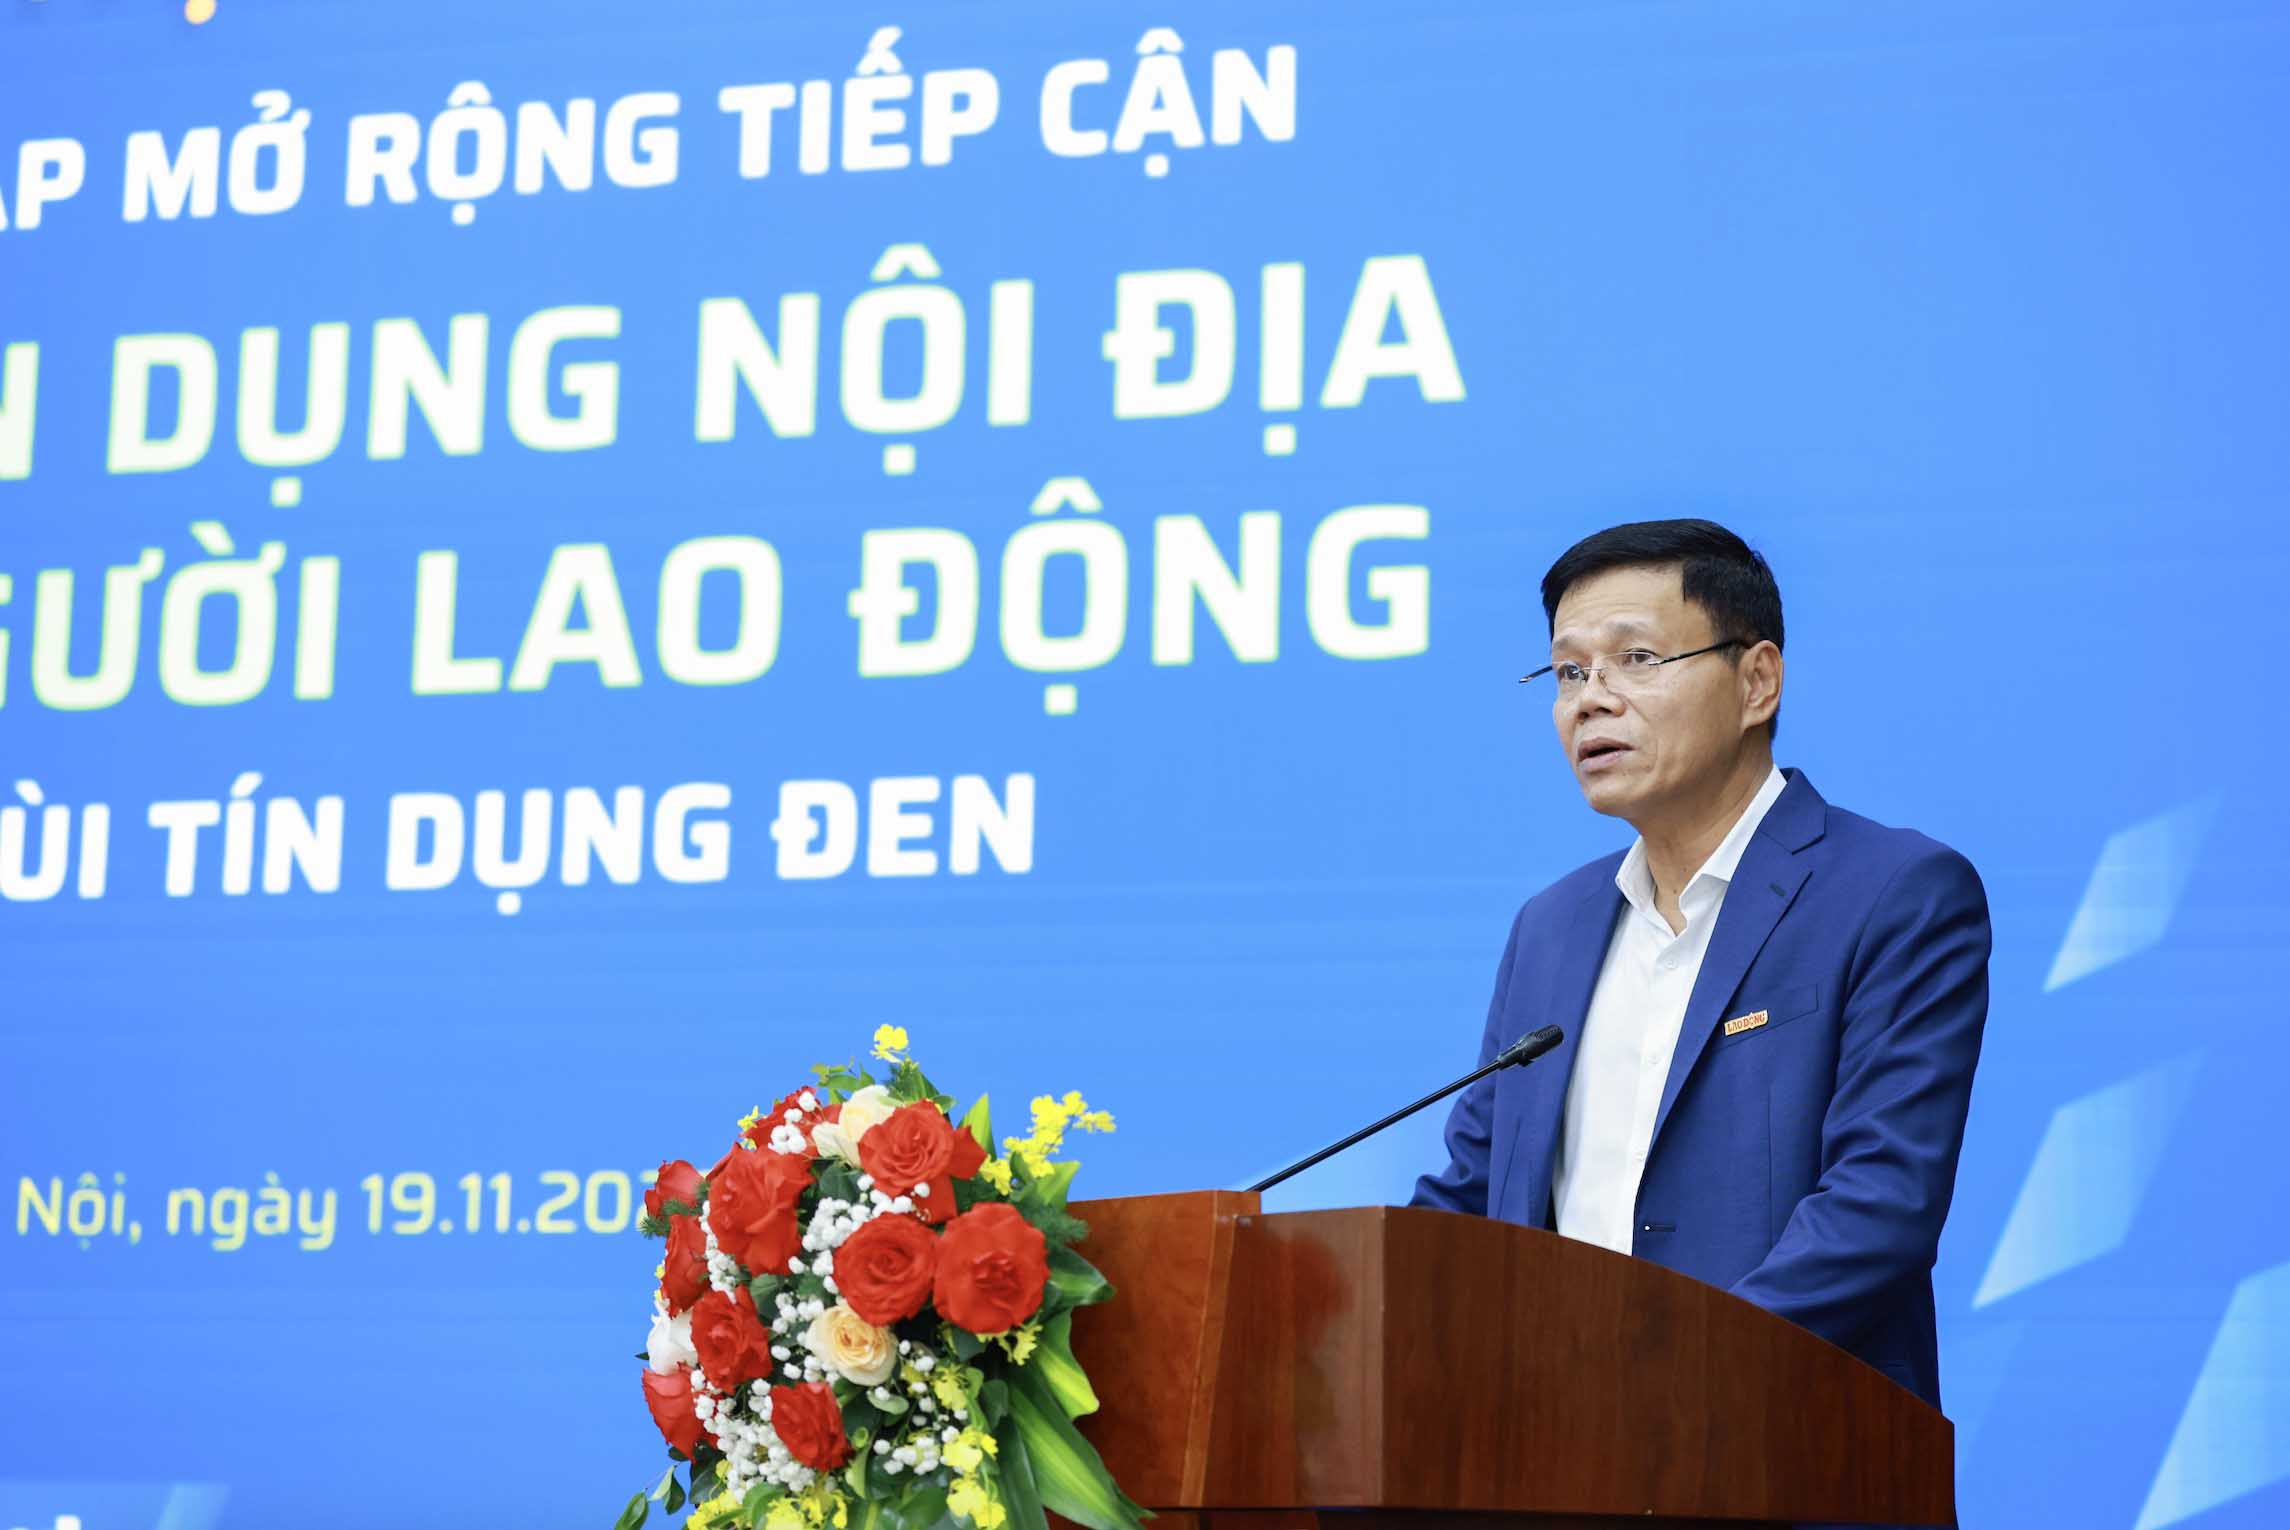
Theo báo cáo của Cục Cảnh sát hình sự, Bộ Công an, trong giai đoạn 2019-2025, toàn quốc đã xử lý, giải quyết khoảng 6.958 vụ việc với 11.317 đối tượng liên quan đến tín dụng đen; khởi tố 4.297 vụ án hình sự với 10.836 bị can. Hoạt động cho vay lãi nặng còn biến tướng qua mạng xã hội, ứng dụng điện thoại, tiềm ẩn nhiều rủi ro cho người vay. Trong đó, đối tượng là công nhân, người lao động chiếm tỉ lệ không nhỏ. Thực tế này đặt ra yêu cầu vừa tăng cường đấu tranh với tín dụng đen, vừa mở rộng các kênh tín dụng chính thức, an toàn cho người lao động.
Thẻ tín dụng nội địa là một giải pháp có thể hỗ trợ thanh toán, tiêu dùng và đáp ứng nhu cầu tài chính ngắn hạn. Song việc mở rộng phát hành, sử dụng thẻ cần gắn với đánh giá khả năng trả nợ, hạn mức phù hợp, minh bạch lãi suất, phí, kiểm soát rủi ro và phát triển mạng lưới chấp nhận thanh toán.
Xuất phát từ thực tiễn đó, dưới sự chỉ đạo của Tổng Liên đoàn Lao động Việt Nam, Ngân hàng Nhà nước Việt Nam, Báo Lao Động phối hợp với Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội thảo “Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen”.
Báo Lao Động phối hợp với Ngân hàng Nhà nước Việt Nam tổ chức Hội thảo “Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen”. Đây là diễn đàn để cơ quan quản lý, tổ chức Công đoàn, ngân hàng, doanh nghiệp và chuyên gia trao đổi, đề xuất giải pháp giúp người lao động tiếp cận, sử dụng thẻ an toàn, phù hợp với khả năng tài chính.
8h30: Bắt đầu Hội thảo
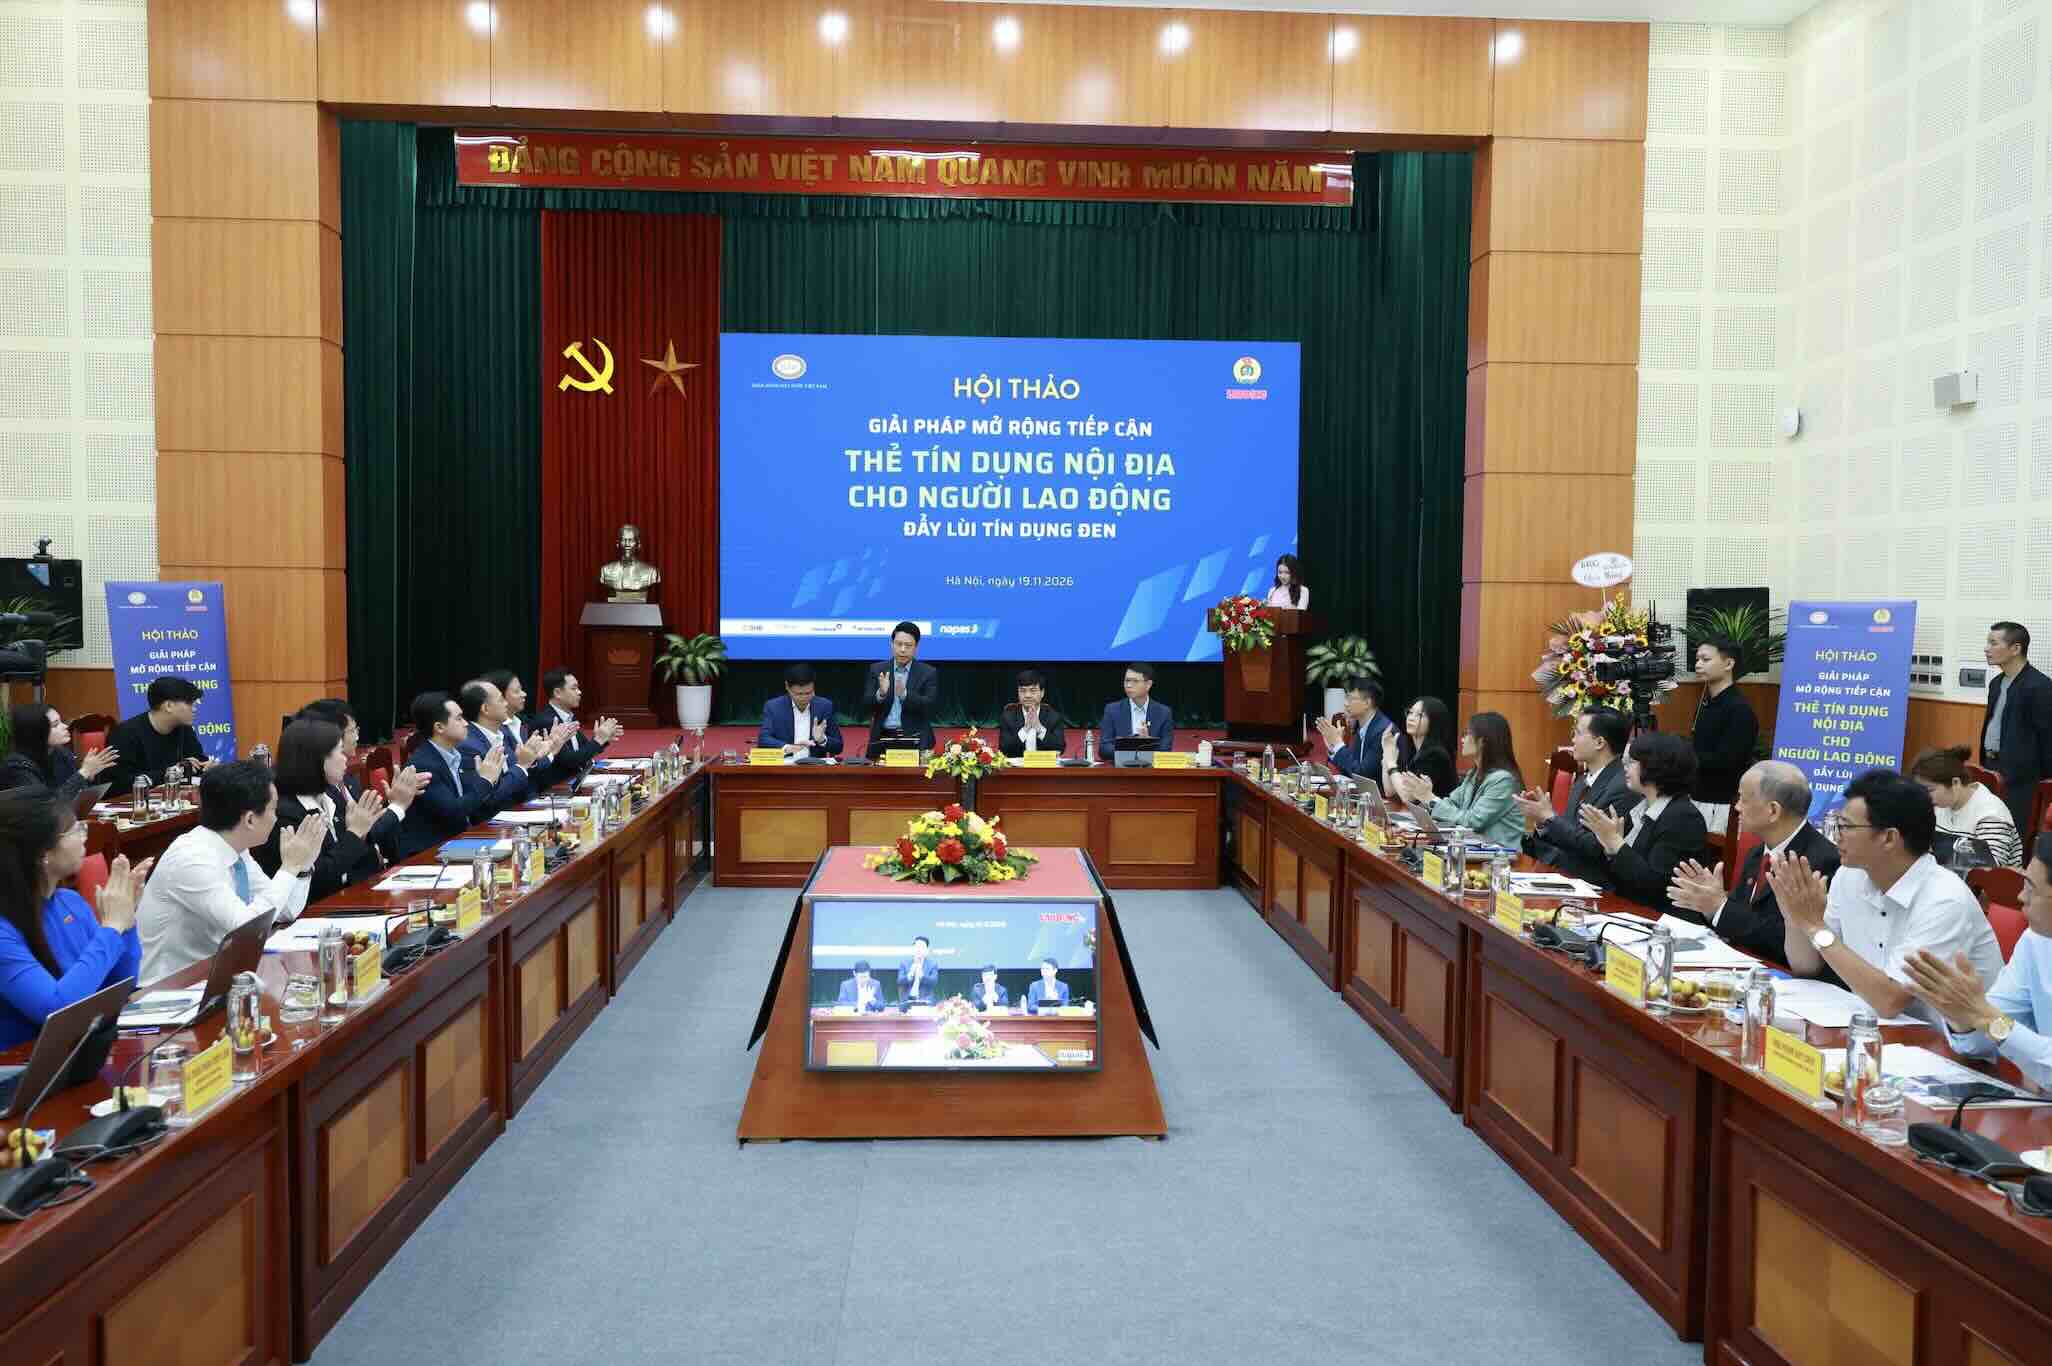
Nhằm mở rộng khả năng tiếp cận các dịch vụ tài chính, tín dụng chính thức, đáp ứng nhu cầu thanh toán, tiêu dùng của công nhân, người lao động, đồng thời góp phần phòng ngừa, đẩy lùi tín dụng đen, Báo Lao Động phối hợp với Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) dưới sự chỉ đạo nội dung của Ngân hàng Nhà nước Việt Nam (NHNN) tổ chức Hội thảo “Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen”.
Hội thảo có sự tham gia của lãnh đạo Tổng Liên đoàn Lao động Việt Nam, lãnh đạo Ngân hàng Nhà nước Việt Nam, đại diện lãnh đạo Vụ Thanh toán (NHNN), Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS), các ngân hàng thương mại, doanh nghiệp, chuyên gia, người lao động và các cơ quan báo chí.
Nhu cầu chi tiêu, thanh toán và sử dụng các dịch vụ tài chính của người lao động ngày càng đa dạng, đặc biệt là những khoản chi phát sinh đột xuất. Tuy nhiên, một bộ phận người lao động do chưa nắm được thông tin và dễ bị lôi kéo vào các hình thức cho vay tiêu dùng không chính thức với thủ tục đơn giản, giải ngân nhanh. Điều này tiềm ẩn nguy cơ người dân bị lợi dụng rơi vào “bẫy” tín dụng đen.
Thẻ tín dụng nội địa là một trong những giải pháp hỗ trợ người lao động đáp ứng nhu cầu thanh toán, tiêu dùng và dự phòng tài chính ngắn hạn. Tuy nhiên, việc mở rộng phát hành, sử dụng thẻ cần phù hợp với thu nhập, khả năng trả nợ, bảo đảm minh bạch về lãi suất, phí, hạn mức tín dụng và kiểm soát rủi ro nợ quá hạn.
Tại hội thảo, các đại biểu sẽ trao đổi về nhu cầu tài chính của công nhân, người lao động; thực trạng thị trường thẻ tín dụng nội địa tại Việt Nam; giải pháp phát triển thẻ tín dụng nội địa, mở rộng mạng lưới chấp nhận thanh toán, quản trị rủi ro tín dụng và bảo vệ quyền lợi người sử dụng.
Hội thảo là diễn đàn để công nhân, người lao động, đại diện tổ chức công đoàn cơ sở và các cơ quan báo chí đối thoại trực tiếp với cơ quan quản lý, ngân hàng, doanh nghiệp và chuyên gia; qua đó trao đổi, đề xuất các giải pháp mở rộng tiếp cận, sử dụng thẻ tín dụng nội địa an toàn, phù hợp với khả năng tài chính của người lao động, góp phần đẩy lùi tín dụng đen.